
 EN
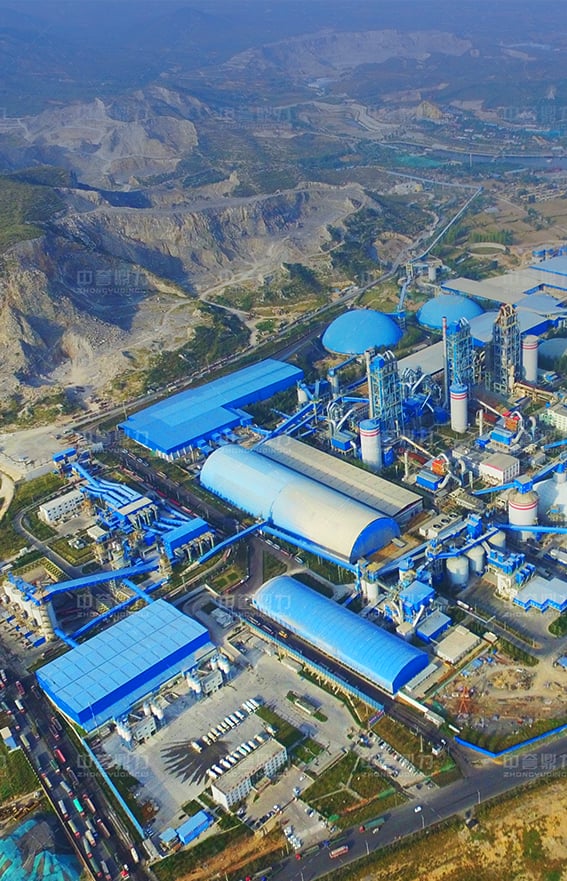
Ein Budget für eine Brechanlage scheitert selten an den Maschinen selbst. Es scheitert vielmehr daran, dass Käufer nur die Gerätekosten kalkulieren und alles Übrige vergessen. Fundamentplatten, Hochspannungsstromversorgung, Förderbandgalerien, Inbetriebnahmeteams sowie die erste Lieferung von Verschleißteilen tauchen alle unerwartet auf der Endrechnung auf. Dieser Leitfaden unterteilt ein vollständiges Budget in einzelne Positionen, sodass Einkaufsteams mit Zuversicht statt mit Hoffnung planen können.
Trennung von Kapitalausgaben und Betriebsausgaben
Was zu den Kapitalausgaben (CAPEX) gehört
Kapitalaufwand umfasst Vermögenswerte, die in der Bilanz verbleiben: die Brecher, Vibrations-Siebe, Beschickungsbehälter, Stahlkonstruktionen und Steuerkabinen. Eine neue Brecheranlage behandelt Primär- und Sekundärbrecher, den Vibrationsförderer und die Siebtürme als feste Investition. Diese Posten werden abgeschrieben, finanziert und bestimmen die Produktionskapazität sowie die Zielkorngröße der gesamten Anlage. Bei der EPC-Lieferung werden viele dieser Komponenten in einem kapitalisierten Paket gebündelt, das sich leichter finanzieren lässt.
Was zu den Betriebsausgaben (Opex) gehört
Betriebsausgaben umfassen alles, was die Anlage zum laufenden Betrieb verbraucht: Strom, Diesel für Lader, Verschleißplatten, Bandverbindungen für Förderbänder, Schmierstoffe und Arbeitskräfte. Viele Käufer unterschätzen die Betriebsausgaben, weil sie monatlich gering erscheinen; über einen Zeitraum von fünf Jahren entsprechen die Betriebskosten jedoch häufig dem ursprünglichen Kapitalaufwand. Die Budgetierung beider Positionen verhindert die klassische Falle einer kostengünstigen Errichtung mit unerschwinglichen laufenden Kosten.
Warum die Unterscheidung für Finanzierung und Planung entscheidend ist
Kreditgeber und interne Controller bewerten Investitionskosten (Capex) und Betriebskosten (Opex) unterschiedlich. Capex ermöglicht asset-backed Financing; Opex fließt über die Gewinn-und-Verlust-Rechnung und beeinflusst die Einheitskosten pro Tonne Gesteinskörnung. Ihre klare Trennung erlaubt es einem Steinbruchbetreiber, die tatsächlichen Kosten pro Tonne zu modellieren und zu entscheiden, wo sich ein modulares Design oder ein intelligenterer Antrieb am schnellsten amortisiert. Zudem werden Risiken frühzeitig für die Brechanlage sichtbar: Eine Linie, die auf den ersten Blick günstig an Ausrüstung erscheint, aber hohe Strom- und Verschleißteilkosten verursacht, kann über ihre Nutzungsdauer eine schwache Kapitalrendite erwirtschaften. Energie- und Auskleidungspreissteigerungen können eine schmale Marge vollständig auffressen; daher schützt die Sensitivitätsanalyse von Opex die Finanzierungsgrundlage.
Ermitteln Sie die zentralen Ausrüstungspositionen
Vorbrechung und Schwingförderer
Die Primärstation bestimmt den gesamten Budgetrahmen. Ein Hammerbrecher mit schwerem Gewicht oder ein Backenbrecher verarbeitet das ankommende Gestein, während ein ZGC-Vibrationsförderer die Fütterungsgröße dosiert und die Brechkammer vor Überlastung schützt. Eine falsche Wahl des Reduktionsverhältnisses an dieser Stelle erzwingt kostspielige Nachrüstungen in nachgeschalteten Prozessstufen. Die Spezifikation der Motorleistung anhand der gemessenen Materialhärte auf der Mohs-Skala – nicht anhand von Katalogdurchschnittswerten – verhindert eine zu gering dimensionierte und überlastete Primärstufe. Diese Disziplin schützt die gesamte Brecheranlage vor chronischen Ausfallzeiten und wiederholten Rekonstruktionen.
Siebung, Förderbänder und die Produktionslinie
Sekundäre Aggregate – Prallbrecher, Kegelbrecher und schwingende Dreigitter-Siebe (3YKQ) – bestimmen die endgültige Kornverteilung und Austrittsgröße. Häufig übersehene Einzelposten sind Förderbänder, Umlenkstellen und Stahlkonstruktionen für Übergangsgalerien, die das Material zwischen den Stationen transportieren. Eine Granit-Produktionsanlage mit einer Leistung von 250–300 t/h erfordert sorgfältig dimensionierte Förderbänder; zu kleine Bänder verursachen Engpässe im gesamten Werk und beeinträchtigen die Durchsatzleistung stillschweigend. Behandeln Sie die Materialförderung als Kernausstattung – nicht als nachträglichen Zusatz.
Entdecken Sie die versteckten Kosten, bevor sie das Budget sprengen
Fundament, Stromversorgung und Inbetriebnahme
Eine Brechanlage steht auf Beton, der Schwingungen und dynamische Lasten aufnehmen muss. Schwieriger Untergrund oder hartes Gestein erfordert tiefere Fundamente, wobei diese baulichen Kosten selten im Angebot für die Ausrüstung enthalten sind. Die Hochspannungsstromversorgung, Transformatoren und Kabelverlegungen verursachen weitere Kosten. Die Inbetriebnahme – Ausrichtung, Belastungsversuche und Regelungsoptimierung – erfordert spezialisierte Teams über mehrere Tage. Elektroinstallationen müssen sich an NFPA 70 für Verkabelung und an NFPA 652 bei Vorhandensein explosibler Stäube halten, während ANSI-Schutzeinrichtungen bewegliche Teile absichern. Das Weglassen dieser Maßnahmen führt zu Nachrüstungen und Anlagenstillständen.
Ersatzteile, Verschleißteile und Staubkontrolle
Verschleißteile – Schlagstangen, Auskleidungsplatten, Rotoren und Siebmedien – verschleißen bei jeder verarbeiteten Tonne, besonders schnell bei Gestein mit hohem Quarzgehalt. Die Bereitstellung eines ersten Ersatzteils-Sets verhindert, dass eine einzige defekte Komponente die gesamte Anlage stilllegt. Staub- und Lärmschutzsysteme erfüllen die Vorschriften der OSHA und lokaler Emissionsgesetze; deren Vernachlässigung birgt das Risiko von Betriebsstilllegungen. Ein geplanter Wartungsplan, der über das intelligente Steuerungssystem verfolgt wird, prognostiziert den Verschleiß der Auskleidungsplatten bereits vor dem Ausfall. Die Lieferzeit für Rotoren und Siebmedien gehört in das Ersatzteilebudget – nicht als Notkauf. Eine Wartungsreserve sollte zwei Verschleißzyklen von Auskleidungsplatten und Siebmedien abdecken, nicht nur die erste Lieferung.
Ein Praxisbeispiel und ein schrittweiser Budgetplan
Granit-Anlagen-Beispiel: Problem, Lösung, Ergebnis
Ein Granitbetrieb in Xichang stand vor hartem Gestein, das Verschleißteile stark beanspruchte und die Fundamente belastete. Die gewählte Lösung kombinierte einen KPC1313-Zweikammer-Hartgesteinsbrecher mit einem ZGC1250-Vibrationsförderer und 3YKQ2470-Sieben im Rahmen einer EPC-Lieferung. Die Brecheranlage erreichte stabil 250–300 t/h mit Endprodukten in den Korngrößen 26–31, 16–26, 13–16, 5–13 und 1–5 mm. Die Budgetierungslehre war eindeutig: Die ortsspezifische Gesteinshärte auf der Mohs-Skala – nicht ein pauschales Angebot – bestimmte die tatsächlichen Kosten und die Amortisationsdauer.
Standorterkundung, Machbarkeitsstudie und Risikoreserve
Beginnen Sie jedes Budget mit einer Geländebefahrung und einer Machbarkeitsstudie, die Korngröße, Materialhärte und Kieselsäuregehalt erfasst. Nutzen Sie diese Daten, um Anlagen und bauliche Anlagen realistisch auszulegen. Halten Sie anschließend eine Risikoreserve von rund zehn Prozent für Unbekannte wie Grundwasser oder Gesteinsvariabilität vor. Intelligente Steuerungssysteme und ein umweltfreundliches Minenlayout senken den Personalaufwand und den Energieverbrauch pro Tonne – dies schützt das Budget langfristig nach Abschluss der Inbetriebnahme und gewährleistet vorhersehbare Betriebskosten. Frühzeitige bauliche Arbeiten und die Ausrichtung von Förderbändern reduzieren Nacharbeiten während der Inbetriebnahme und verkürzen das Zeitfenster bis zur Aufnahme des Regelbetriebs.
Ein sorgfältig erstelltes Budget für eine Brechanlage listet sämtliche Kosten auf, noch bevor die erste Maschine versandt wird. Unterscheiden Sie klar zwischen Investitionsausgaben und Betriebskosten, kalkulieren Sie versteckte Bau- und Stromversorgungsleistungen, halten Sie Verschleißteile auf Lager und überprüfen Sie den Plan anhand einer realen Geländebefahrung. Käufer, die dieser detaillierten Positionsdokumentation folgen, vermeiden unerwartete Rechnungen und stellen sicher, dass die Produktionslinie ab dem ersten Tag rentabel arbeitet.
Häufig gestellte Fragen
Frage
Welche wesentlichen versteckten Kosten beeinflussen das Budget einer Brechanlage?
Antwort: Versteckte Kosten umfassen tiefe Fundamente zur Schwingungsdämpfung, Hochspannungsstromversorgung und Transformatoren, Förderbandgalerien, Inbetriebnahmeteams sowie die erste Lieferung von Verschleißteilen. Staub- und Lärmschutzsysteme erhöhen die Gesamtkosten zusätzlich, um die Vorschriften der OSHA und Emissionsvorgaben einzuhalten. Vorort-Untersuchungen zeigen häufig Boden- oder Felsverhältnisse, die den Aufwand für Bauwerke steigern. Die vorab genaue Preisgestaltung dieser Positionen verhindert Budgetüberschreitungen, die bei Erstkäufern nach Lieferung und Inbetriebnahme der Anlagen häufig zu unerwarteten Überraschungen führen.
Frage
Warum sollten Investitionsausgaben (CAPEX) bei der Budgetplanung von Betriebsausgaben (OPEX) getrennt werden?
Antwort: Capex umfasst Sachanlagen wie Brecher, Siebe und Stahlkonstruktionen, die die Anlagenfinanzierung und Abschreibung unterstützen. Opex umfasst Strom, Verschleissteile, Schmierstoffe und Arbeitskräfte, die über die Gewinn-und-Verlust-Rechnung laufen. Ihre Trennung ermöglicht einem Steinbruch, die tatsächlichen Kosten pro Tonne Gesteinskörnung zu modellieren und Finanzierungsoptionen zu vergleichen. Viele Projekte wirken auf den ersten Blick kostengünstig hinsichtlich der Ausrüstung, scheitern jedoch an den Betriebskosten – daher müssen beide Posten gemeinsam geplant werden, um ein ehrliches Budget und eine solide Kapitalrendite zu gewährleisten.
Frage
Wie beeinflusst die Gesteinhärte die Ausgaben für die Brechanlage?
Antwort: Hartes Gestein mit hohem Kieselsäuregehalt beschleunigt den Verschleiss an Linerplatten, Rotoren und Schlagstangen, was den Ersatzteilbedarf und die Ausfallzeiten erhöht. Zudem erfordert es robustere Fundamente und höhere Motorleistung in der Primärstufe. Eine Geländebefahrung zur Messung der Materialhärte und der Einspeisegrösse verhindert eine zu geringe Dimensionierung. Die Abstimmung der Ausrüstung auf die tatsächlichen Gesteinsbedingungen sichert die Durchsatzleistung und vermeidet teure Nachrüstungen, nachdem die Produktionslinie bereits installiert und im Vollbetrieb läuft.
Frage
Welche Normen gelten für die Sicherheit in einem Zerkleinerungswerk-Budget?
Antwort: Budgets sollten die Einhaltung der OSHA-Arbeitssicherheitsvorschriften, der ANSI-Maschinenschutzanforderungen sowie der NFPA-Vorschriften für Elektroinstallationen und brennbare Stäube (für Staubkontrollsysteme) umfassen. Das ISO-9001-Qualitätsmanagementsystem unterstützt eine konsistente Fertigung und Inbetriebnahme. Europäische Standorte benötigen möglicherweise EN-Normen oder CE-Kennzeichnung. Die frühzeitige Planung dieser Sicherheitsmaßnahmen vermeidet Nachrüstungen und Anlagenstillstände und stellt sicher, dass der Betrieb von Tag eins an gesetzeskonform, sicher und kontinuierlich produktiv ist.
Frage
Kann ein modulares Design die Gesamtkosten eines Zerkleinerungswerks senken?
Antwort: Modulare Stahlkonstruktionen verwenden vorgefertigte Rahmen, die vor Ort montiert werden, wodurch die Installationszeit und der Arbeitsaufwand im Vergleich zu herkömmlichen Bauweisen reduziert werden. Ein dokumentiertes Projekt erreichte mit containerbasierter modularer Montage etwa fünfzig Prozent weniger Installationsaufwand und vierzig Prozent weniger Arbeitsaufwand. Für abgelegene oder beschleunigte Baustellen verkürzt dies das Inbetriebnahmefenster und bindet weniger Betriebskapital. Zudem vereinfacht die modulare Anordnung künftige Erweiterungen der Brechanlage, ohne dass eine komplette Neuerstellung oder längere Stillstandszeiten erforderlich sind.