
 EN
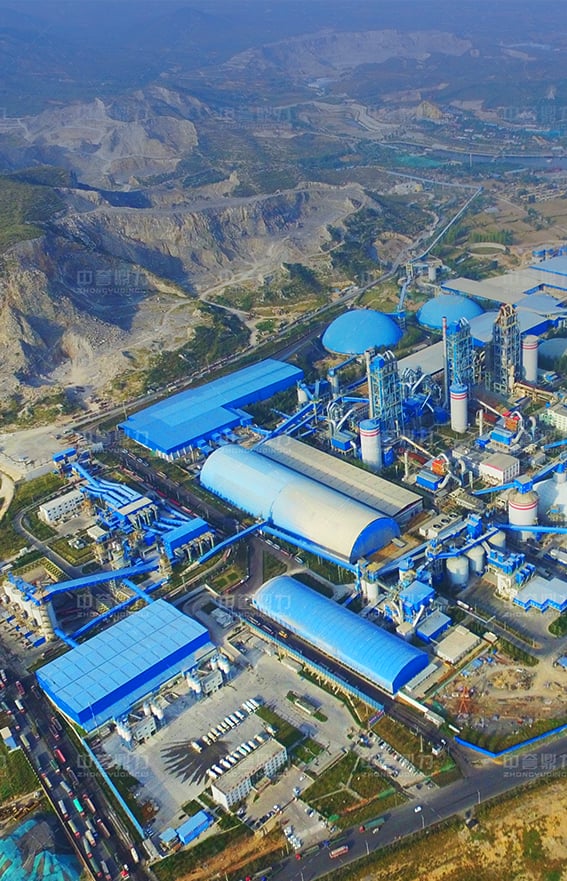
Бюджет дробильного завода редко проваливается из-за оборудования. Он проваливается потому, что покупатели учитывают только стоимость машин и упускают из виду всё остальное: бетонные фундаментные площадки, высоковольтное электропитание, конвейерные галереи, команды для пусконаладочных работ и первую поставку износостойких деталей — всё это неожиданно появляется в окончательном счёте. В этом руководстве полный бюджет расписан по статьям, чтобы отделы закупок могли планировать уверенно, а не на авось.
Разделение капитальных затрат и операционных расходов
Что относится к капитальным затратам (CAPEX)
Капитальные затраты охватывают активы, которые остаются в балансе: дробилки, вибрационные грохоты, загрузочные бункеры, стальные конструкции и кабины управления. На новом дробильном заводе первичные и вторичные дробилки, вибрационный питатель и грохотные башни рассматриваются как капитальные вложения. Эти объекты подлежат амортизации, финансированию и определяют производственную мощность и целевой размер частиц всей линии. При поставке по схеме EPC значительная часть этого оборудования объединяется в один капитализированный пакет, который проще финансировать.
Что относится к операционным затратам (opex)
Операционные затраты охватывают всё, что линия потребляет для непрерывной работы: электроэнергию, дизельное топливо для погрузчиков, футеровочные плиты, соединения конвейерных лент, смазочные материалы и трудозатраты. Многие покупатели занижают операционные затраты, поскольку они кажутся небольшими в ежемесячном исчислении, однако за пятилетний период совокупные эксплуатационные расходы зачастую сопоставимы с первоначальными капитальными затратами. Бюджетирование обеих статей позволяет избежать классической ошибки — дешёвого строительства при неоправданно высоких эксплуатационных расходах.
Почему разделение имеет значение для финансирования и планирования
Кредиторы и внутренние контролёры по-разному интерпретируют капитальные затраты (capex) и операционные затраты (opex). Капитальные затраты поддерживают финансирование, обеспеченное активами; операционные затраты отражаются в отчёте о прибылях и убытках (P&L) и влияют на себестоимость одной тонны щебня. Их разделение позволяет оператору карьера рассчитать реальную себестоимость одной тонны и принять обоснованное решение о том, где модульная конструкция или более интеллектуальный привод обеспечат наиболее быструю окупаемость. Кроме того, это позволяет выявить риски на раннем этапе для дробильной установки: линия, которая выглядит недорогой с точки зрения стоимости оборудования, но создаёт высокую нагрузку на электроэнергию и изнашиваемые детали, может показать низкую рентабельность инвестиций в течение всего срока службы. Инфляция цен на энергию и запасные части для футеровки может полностью уничтожить небольшую маржу, поэтому моделирование чувствительности opex защищает обоснование финансирования.
Составьте перечень основных позиций оборудования
Первичное дробление и вибрационный питатель
Первичная дробильная установка задаёт тон всей бюджетной схеме. Для первичного дробления поступающей горной породы применяются тяжёлый молотковый дробилка или щековая дробилка, а вибрационный питатель ZGC регулирует размер подаваемого материала и защищает дробильную камеру от перегрузки. Неправильный выбор коэффициента дробления на этом этапе вынуждает проводить дорогостоящие модернизации на последующих стадиях. Указание мощности электродвигателя с учётом фактической твёрдости материала по шкале Мооса — а не усреднённых значений из каталогов — предотвращает недостаточную мощность и перегрузку первичной стадии. Такой строгий подход обеспечивает надёжность всей дробильной установки и исключает хронические простои и повторные капитальные ремонты.
Сортировка, конвейерные ленты и производственная линия
Вторичные агрегаты — ударные дробилки, конусные дробилки и вибрационные грохоты 3YKQ — определяют окончательный гранулометрический состав и размер выходного продукта. Часто упускаемые из виду позиции — конвейерные ленты, переходные точки и стальные галереи, перемещающие материал между станциями. Для производства гранита с производительностью 250–300 т/ч требуются тщательно подобранные конвейеры; недостаточно мощные ленты создают «узкое место» для всего завода и незаметно снижают пропускную способность. Оборудование для транспортировки материала следует рассматривать как основное, а не как второстепенное.
Выявите скрытые расходы до того, как они превысят бюджет
Фундамент, электропитание и ввод в эксплуатацию
Завод по дроблению располагается на бетонном основании, которое должно поглощать вибрацию и динамические нагрузки. Слабый грунт или твёрдая скальная порода требуют более глубокого заложения фундамента, а связанные с этим строительные расходы редко включаются в стоимость оборудования. Подача высоковольтного электропитания, трансформаторы и прокладка кабелей добавляют дополнительные затраты. Пусконаладочные работы — выравнивание, испытания под нагрузкой и настройка систем управления — требуют участия специализированных бригад в течение нескольких дней. Электромонтажные работы должны соответствовать стандарту NFPA 70 для электропроводки и стандарту NFPA 652 в зонах, где присутствует взрывоопасная пыль; защитные ограждения должны соответствовать требованиям ANSI для движущихся частей. Пренебрежение этими требованиями влечёт за собой необходимость доработок и простоев.
Запасные детали, изнашиваемые детали и контроль пыли
Запасные части — ударные планки, защитные плиты, роторы и сменные сетки — изнашиваются при переработке каждой тонны материала, особенно быстро при высоком содержании кремнезёма в породе. Наличие начального комплекта запасных частей предотвращает остановку линии из-за выхода из строя одного элемента. Системы контроля пыли и шума соответствуют требованиям OSHA и местных норм по выбросам; их отсутствие чревато принудительной остановкой производства. Плановое техническое обслуживание, отслеживаемое через интеллектуальную систему управления, позволяет прогнозировать износ защитных плит до наступления отказа. Сроки поставки роторов и сменных сеток должны быть заложены в бюджет на запасные части, а не рассматриваться как срочные закупки. Резерв на техническое обслуживание должен покрывать два полных цикла износа защитных плит и сменных сеток, а не только первую поставку.
Полевой кейс и пошаговый бюджетный план
Кейс линии по переработке гранита: проблема, решение, результат
На гранитном карьере в Сичане возникли трудности из-за твёрдой породы, которая интенсивно изнашивала детали и нагружала фундаменты. В качестве решения было выбрано сочетание дробилки твёрдой породы KPC1313 с двойной камерой, вибропитателя ZGC1250 и грохотов 3YKQ2470 в рамках поставки под ключ (EPC). Дробильная установка достигла стабильной производительности 250–300 т/ч, а конечная продукция была рассортирована на фракции 26–31, 16–26, 13–16, 5–13 и 1–5 мм. Урок по бюджетированию оказался очевидным: реальные затраты и срок окупаемости определялись не усреднённой сметой, а фактической твёрдостью породы на месте — по шкале Мооса.
Обследование площадки, технико-экономическое обоснование и резерв на непредвиденные расходы
Начинайте каждый бюджет с обследования площадки и технико-экономического обоснования, в котором фиксируются размер исходного материала, твёрдость породы и содержание кремнезёма. Используйте эти данные для честного расчёта габаритов оборудования и строительных работ. Затем предусмотрите резерв на непредвиденные обстоятельства — примерно десять процентов от общей суммы — на такие факторы, как подземные воды или изменчивость горных пород. Умные системы управления и экологичная планировка карьера снижают трудозатраты и энергопотребление на тонну продукции, защищая бюджет даже после завершения пусконаладочных работ и обеспечивая предсказуемость эксплуатационных расходов. Раннее выполнение строительных работ и точная укладка конвейеров сокращают объём переделок в период пусконаладки и сокращают сроки выхода на проектную мощность.
Грамотно составленный бюджет дробильного комплекса включает все статьи расходов ещё до отправки первого оборудования. Чётко разделите капитальные затраты и эксплуатационные расходы, учтите скрытые расходы на строительные и электротехнические работы, закупите запасные части для изнашиваемых узлов и проверьте расчёт на основе реального обследования площадки. Покупатели, придерживающиеся такой постатьевой дисциплины, избегают неожиданных счетов и обеспечивают прибыльность производственной линии с первого дня её работы.
Часто задаваемые вопросы
Вопрос
Какие основные скрытые расходы влияют на бюджет дробильного комплекса?
Ответ: Скрытые расходы включают устройство глубоких фундаментов для гашения вибрации, подвод высоковольтного электропитания и трансформаторов, галереи конвейеров, бригады по вводу в эксплуатацию и первую поставку изнашиваемых деталей. Системы контроля пыли и шума добавляют дополнительные затраты для соблюдения требований OSHA и норм выбросов. Инженерно-геологические изыскания на площадке зачастую выявляют особенности грунта или скальных пород, повышающие стоимость гражданских работ. Предварительное ценообразование этих статей расходов предотвращает превышение бюджета — с этим сталкиваются многие покупатели впервые после поставки оборудования и его пуска в эксплуатацию.
Вопрос
Почему при составлении бюджета необходимо раздельно учитывать капитальные и операционные расходы?
Ответ: Капитальные затраты (CAPEX) охватывают основные средства, такие как дробилки, грохоты и стальные конструкции, которые поддерживают финансирование активов и амортизацию. Операционные затраты (OPEX) включают электроэнергию, изнашиваемые детали, смазочные материалы и трудозатраты, отражаемые в отчёте о прибылях и убытках. Их разделение позволяет карьеру моделировать реальную себестоимость одной тонны щебня и сравнивать варианты финансирования. Многие проекты выглядят дешёвыми с точки зрения оборудования, но терпят неудачу из-за высоких эксплуатационных расходов; поэтому оба показателя необходимо планировать совместно для составления объективного бюджета и обеспечения надёжной рентабельности инвестиций.
Вопрос
Как твёрдость породы влияет на затраты на дробильный комплекс?
Ответ: Более твёрдые породы с высоким содержанием кремнезёма ускоряют износ футеровочных плит, роторов и ударных плит, повышая расход запасных частей и простои. Кроме того, они требуют более прочных фундаментов и двигателей большей мощности на первичной стадии дробления. Проведение полевого обследования с измерением твёрдости материала и размера исходного питания предотвращает недоразмерность оборудования. Подбор техники под реальные условия горной массы защищает производительность и исключает дорогостоящие модернизации после ввода линии в эксплуатацию и её работы на полную мощность.
Вопрос
Какие стандарты применяются к вопросам безопасности при составлении бюджета дробильного завода?
Ответ: В бюджеты должны быть включены расходы на соблюдение правил ОSHA по охране труда работников, требований ANSI к защитным ограждениям оборудования и норм NFPA по электробезопасности и борьбе с взрывоопасной пылью для систем контроля пыли. Стандарт ISO 9001 по управлению качеством обеспечивает стабильность процессов производства и ввода в эксплуатацию. На европейских площадках может потребоваться соответствие стандартам EN или маркировка CE. Раннее планирование таких мер предотвращает необходимость дорогостоящей дооснастки и простоев, гарантируя законность, безопасность и непрерывную производительность агрегатного производства с первого дня запуска.
Вопрос
Может ли модульная конструкция снизить общую стоимость дробильного завода?
Ответ: Модульные конструкции из стали используют сборные каркасы, монтируемые на месте, что сокращает время и трудозатраты на монтаж по сравнению с традиционными методами строительства. В одном задокументированном проекте применение контейнерной модульной сборки позволило снизить объём монтажных работ примерно на пятьдесят процентов, а трудозатраты — на сорок процентов. Для удалённых или срочных объектов это сокращает срок ввода в эксплуатацию и высвобождает оборотный капитал. Кроме того, модульная планировка упрощает последующее расширение дробильного завода без полной реконструкции или длительных простоев.