
 EN
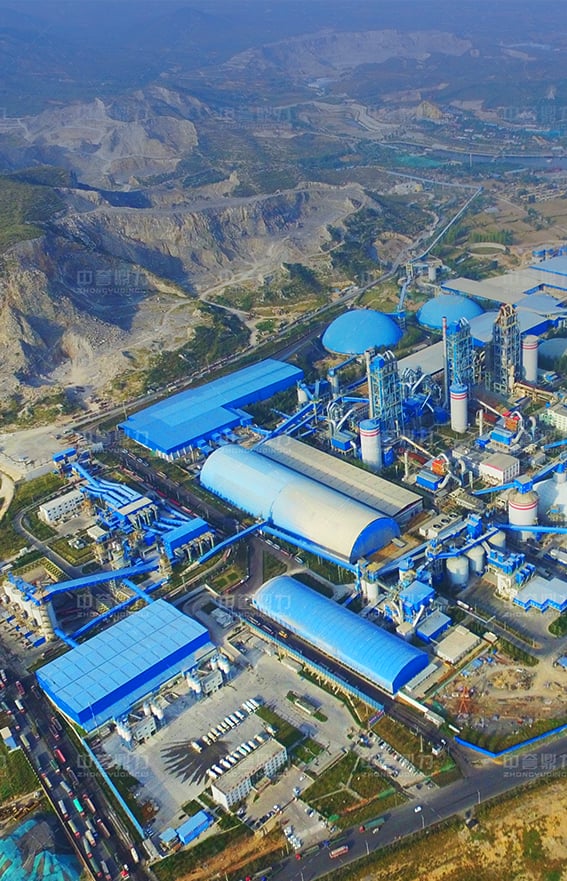
งบประมาณสำหรับโรงงานบดมักไม่ล้มเหลวเนื่องจากเครื่องจักร แต่ล้มเหลวเพราะผู้ซื้อประเมินราคาอุปกรณ์เพียงอย่างเดียว และลืมพิจารณาสิ่งอื่นๆ ที่เกี่ยวข้องทั้งหมด เช่น ฐานราก ระบบจ่ายไฟฟ้าแรงสูง ทางเดินสายพานลำเลียง ทีมงานสำหรับการติดตั้งและทดสอบระบบ และชุดอะไหล่สึกหรอชุดแรก ซึ่งทั้งหมดนี้มักปรากฏขึ้นแบบไม่คาดคิดในใบแจ้งหนี้ฉบับสุดท้าย คู่มือนี้แบ่งงบประมาณทั้งหมดออกเป็นรายการย่อยๆ อย่างละเอียด เพื่อให้ทีมจัดซื้อสามารถวางแผนได้อย่างมั่นใจ แทนที่จะหวังพึ่งโชค
แยกค่าใช้จ่ายลงทุน (capex) ออกจากค่าใช้จ่ายในการดำเนินงาน (opex)
สิ่งที่จัดอยู่ในหมวดค่าใช้จ่ายลงทุน (capex)
ค่าใช้จ่ายลงทุน (Capital expenditure) ครอบคลุมสินทรัพย์ที่คงอยู่ในงบดุล เช่น เครื่องบด ตะแกรงสั่น ถังรับวัตถุดิบ โครงสร้างเหล็ก และห้องควบคุม การก่อสร้างโรงงานบดแบบใหม่จัดให้เครื่องบดขั้นต้นและขั้นทุติยภูมิ แผ่นป้อนวัตถุดิบที่สั่น และหอแยกขนาดเป็นการลงทุนถาวร รายการเหล่านี้จะถูกคิดค่าเสื่อมราคา จัดหาเงินทุน และกำหนดกำลังการผลิตและขนาดอนุภาคเป้าหมายของสายการผลิตทั้งหมด การส่งมอบแบบ EPC รวมอุปกรณ์ส่วนใหญ่เหล่านี้ไว้ในแพ็กเกจเดียวที่จัดเป็นสินทรัพย์ถาวร ซึ่งทำให้การจัดหาเงินทุนทำได้ง่ายขึ้น
สิ่งใดจัดเป็นค่าใช้จ่ายในการดำเนินงาน (opex)
ค่าใช้จ่ายในการดำเนินงานครอบคลุมทุกสิ่งที่สายการผลิตต้องใช้เพื่อให้ดำเนินงานต่อไป ได้แก่ ค่าไฟฟ้า ดีเซลสำหรับรถโหลดเดอร์ แผ่นบุผิวภายในเครื่องบด รอยต่อสายพานลำเลียง สารหล่อลื่น และค่าแรงงาน ผู้ซื้อหลายคนประเมินค่าใช้จ่ายในการดำเนินงานต่ำเกินจริง เพราะรู้สึกว่าแต่ละเดือนมีจำนวนไม่มากนัก ทั้งที่ในระยะห้าปี ต้นทุนการดำเนินงานมักใกล้เคียงกับค่าใช้จ่ายลงทุนครั้งแรก การจัดทำงบประมาณสำหรับทั้งสองหมวดนี้จะช่วยป้องกันปัญหาคลาสสิกที่อาคารหรือระบบถูกสร้างขึ้นด้วยต้นทุนต่ำ แต่กลับมีค่าใช้จ่ายในการดำเนินงานสูงจนไม่สามารถรับภาระได้
เหตุใดการแยกแยะจึงมีความสำคัญต่อการจัดหาเงินทุนและการวางแผน
ผู้ให้กู้และผู้ควบคุมภายในตีความค่าใช้จ่ายลงทุน (capex) กับค่าใช้จ่ายดำเนินงาน (opex) ต่างกัน ค่าใช้จ่ายลงทุนสนับสนุนการจัดหาเงินทุนที่มีสินทรัพย์เป็นหลักประกัน ขณะที่ค่าใช้จ่ายดำเนินงานถูกบันทึกในงบกำไรขาดทุน และส่งผลต่อต้นทุนต่อหน่วยต่อตันของวัสดุรวม การแยกแยะทั้งสองประเภทช่วยให้ผู้ประกอบการแหล่งหินสามารถคำนวณต้นทุนจริงต่อตันได้อย่างแม่นยำ และตัดสินใจได้ว่าการออกแบบแบบโมดูลาร์หรือระบบขับเคลื่อนอัจฉริยะแบบใดจะคืนทุนเร็วกว่ากัน นอกจากนี้ยังช่วยเปิดเผยความเสี่ยงแต่เนิ่นๆ สำหรับโรงบด เช่น สายการผลิตที่ดูเหมือนมีราคาถูกเมื่อพิจารณาเฉพาะอุปกรณ์ แต่กลับมีภาระค่าไฟฟ้าและชิ้นส่วนสึกหรอสูง อาจให้ผลตอบแทนจากการลงทุนต่ำเมื่อพิจารณาตลอดอายุการใช้งาน ทั้งการเพิ่มขึ้นของค่าพลังงานและค่าไลเนอร์อาจทำให้กำไรบางๆ หายไปหมด ดังนั้นการจำลองความไวของ opex จึงช่วยคุ้มครองฐานการจัดหาเงินทุน
จัดทำแผนผังรายการอุปกรณ์หลัก
การบดขั้นต้นและเครื่องป้อนแบบสั่น
สถานีหลักกำหนดลักษณะโดยรวมของงบประมาณทั้งหมด ตัวบดแบบค้อนหนักหรือตัวบดแบบกรามจะรับมือกับหินที่เข้ามา ในขณะที่เครื่องป้อนสั่นแบบ ZGC จะควบคุมขนาดวัสดุที่ป้อนเข้าและป้องกันไม่ให้ห้องบดเกิดการรับภาระเกิน ถ้าเลือกอัตราส่วนการย่อยสลายที่ไม่เหมาะสมในขั้นตอนนี้ จะส่งผลให้ต้องลงทุนเพิ่มเติมอย่างมีราคาแพงในขั้นตอนต่อไป จึงจำเป็นต้องระบุกำลังมอเตอร์ตามความแข็งของวัสดุที่วัดจริงตามมาตราโมห์ส (Mohs scale) แทนที่จะใช้ค่าเฉลี่ยจากแคตตาล็อก เพื่อหลีกเลี่ยงการเลือกมอเตอร์ที่มีกำลังไม่เพียงพอและทำให้ขั้นตอนแรกทำงานหนักเกินไป วินัยเช่นนี้ช่วยปกป้องโรงงานบดทั้งระบบจากการหยุดทำงานซ้ำๆ และการซ่อมแซมใหญ่บ่อยครั้ง
การแยกวัสดุด้วยตะแกรง สายพานลำเลียง และสายการผลิต
หน่วยย่อย—เครื่องบดชนิดกระทบ ตัวบดกรวย และตะแกรงสั่นแบบ 3YKQ—ทำหน้าที่ปรับแต่งขนาดอนุภาคสุดท้ายและขนาดของวัสดุที่ปล่อยออก รายการที่มักถูกมองข้ามคือสายพานลำเลียง จุดถ่ายโอนวัสดุ และโครงเหล็กสำหรับทางเดินซึ่งทำหน้าที่เคลื่อนย้ายวัสดุระหว่างสถานีต่างๆ สายพานลำเลียงสำหรับสายการผลิตหินแกรนิตที่มีอัตราการผลิต 250–300 ตันต่อชั่วโมง จำเป็นต้องมีขนาดที่เหมาะสมอย่างรอบคอบ หากสายพานมีขนาดเล็กเกินไป จะกลายเป็นจุดคับคั่นที่ส่งผลให้ทั้งโรงงานทำงานไม่เต็มประสิทธิภาพ และลดอัตราการผลิตโดยเงียบๆ ดังนั้น ควรจัดให้ระบบการจัดการวัสดุเป็นอุปกรณ์หลัก ไม่ใช่สิ่งที่พิจารณาทีหลัง
ค้นหาต้นทุนที่ซ่อนอยู่ก่อนที่จะส่งผลกระทบต่องบประมาณ
ฐานราก ระบบจ่ายไฟฟ้า และการเดินเครื่อง
โรงงานบดหินตั้งอยู่บนพื้นคอนกรีตซึ่งต้องสามารถดูดซับแรงสั่นสะเทือนและแรงแบบไดนามิกได้ ดินที่มีคุณภาพต่ำหรือหินแข็งจะต้องใช้ฐานรากที่ลึกลงไป ซึ่งค่าใช้จ่ายด้านงานโยธาดังกล่าวมักไม่รวมอยู่ในใบเสนอราคาอุปกรณ์ ระบบจ่ายไฟฟ้าแรงสูง หม้อแปลงไฟฟ้า และการเดินสายเคเบิลก็เพิ่มค่าใช้จ่ายอีกด้วย ขั้นตอนการส่งมอบระบบ (Commissioning) ซึ่งประกอบด้วยการจัดแนวเครื่อง การทดลองโหลด และการปรับแต่งระบบควบคุม จำเป็นต้องใช้ทีมผู้เชี่ยวชาญเป็นเวลาหลายวัน งานระบบไฟฟ้าต้องปฏิบัติตามมาตรฐาน NFPA 70 สำหรับการเดินสายไฟ และต้องปฏิบัติตามมาตรฐาน NFPA 652 ในกรณีที่มีฝุ่นที่ติดไฟได้ ขณะที่แผ่นป้องกันตามมาตรฐาน ANSI ใช้เพื่อปกป้องชิ้นส่วนที่เคลื่อนไหว การละเลยขั้นตอนเหล่านี้อาจนำไปสู่การติดตั้งใหม่ (retrofit) และการหยุดดำเนินการ
อะไหล่สำรอง ชิ้นส่วนที่สึกหรอ และการควบคุมฝุ่น
ชิ้นส่วนที่สึกหรอ—เช่น แท่งตีลม แผ่นบุผนัง โรเตอร์ และวัสดุกรอง—จะสึกกร่อนไปทุกตันที่ผ่านเครื่อง โดยเร็วกว่าเมื่อประมวลผลหินที่มีซิลิกาสูง การจัดเตรียมชุดอะไหล่สำรองเบื้องต้นไว้ล่วงหน้าจะช่วยป้องกันไม่ให้สายการผลิตหยุดชะงักจากความล้มเหลวของชิ้นส่วนเพียงชิ้นเดียว ระบบควบคุมฝุ่นและระบบควบคุมเสียงรบกวนจะช่วยให้สอดคล้องตามข้อกำหนดของ OSHA และกฎระเบียบการปล่อยมลพิษในท้องถิ่น การเพิกเฉยต่อระบบทั้งสองนี้อาจนำไปสู่การสั่งปิดดำเนินการได้ ตารางการบำรุงรักษาที่วางแผนไว้ล่วงหน้า ซึ่งติดตามผ่านระบบควบคุมอัจฉริยะ จะสามารถทำนายระดับการสึกหรอของแผ่นบุผนังก่อนที่จะเกิดความล้มเหลวจริง ระยะเวลาในการจัดหาโรเตอร์และวัสดุกรองสำหรับเปลี่ยนใหม่ควรรวมอยู่ในงบประมาณอะไหล่สำรองตั้งแต่ต้น ไม่ใช่จัดซื้อแบบฉุกเฉิน ทุนสำรองเพื่อการบำรุงรักษาควรมีเพียงพอสำหรับการเปลี่ยนชิ้นส่วนที่สึกหรอสองรอบ (ทั้งแผ่นบุผนังและวัสดุกรอง) ไม่ใช่เพียงรอบแรกเท่านั้น
กรณีศึกษาภาคสนามและแผนงบประมาณแบบขั้นตอน
กรณีสายการผลิตหินแกรนิต: ปัญหา แนวทางแก้ไข ผลลัพธ์
การดำเนินงานหินแกรนิตที่ซีชางเผชิญกับหินแข็งซึ่งทำให้ชิ้นส่วนที่สึกหรอเสียหายอย่างรุนแรงและสร้างแรงกดดันต่อฐานราก วิธีแก้ปัญหาที่เลือกใช้ประกอบด้วยเครื่องบดหินแข็งแบบสองช่อง KPC1313 คู่กับเครื่องป้อนแบบสั่น ZGC1250 และตะแกรงแบบ 3YKQ2470 ภายใต้ระบบส่งมอบแบบ EPC โรงงานบดหินสามารถทำงานได้อย่างมั่นคงที่อัตรา 250–300 ตันต่อชั่วโมง โดยผลิตภัณฑ์สุดท้ายมีขนาดตามเกรดที่กำหนดไว้ คือ 26–31, 16–26, 13–16, 5–13 และ 1–5 มิลลิเมตร บทเรียนด้านงบประมาณนั้นชัดเจน—ความแข็งของหินเฉพาะจุดที่ไซต์งาน วัดตามมาตราโมห์ส (Mohs scale) ไม่ใช่ราคาโดยประมาณทั่วไป คือปัจจัยที่กำหนดค่าใช้จ่ายจริงและระยะเวลาคืนทุน
การสำรวจพื้นที่ การศึกษาความเป็นไปได้ และกองทุนสำรองกรณีฉุกเฉิน
เริ่มต้นงบประมาณทุกครั้งด้วยการสำรวจพื้นที่จริงและการศึกษาความเป็นไปได้ ซึ่งบันทึกขนาดของวัสดุป้อนเข้า ความแข็งของวัสดุ และปริมาณซิลิกา ใช้ข้อมูลเหล่านี้ในการคำนวณขนาดของอุปกรณ์และงานโยธาอย่างตรงไปตรงมา จากนั้นจัดสรรงบสำรองไว้ประมาณร้อยละสิบเพื่อรับมือกับปัจจัยที่ไม่แน่นอน เช่น ระดับน้ำใต้ดินหรือความแปรปรวนของหิน ระบบควบคุมอัจฉริยะและการจัดผังเหมืองแบบเป็นมิตรต่อสิ่งแวดล้อมช่วยลดแรงงานและพลังงานต่อตัน ทำให้รักษาความมั่นคงของงบประมาณไว้ได้แม้หลังจากงานส่งมอบเสร็จสิ้นแล้ว และยังคงควบคุมต้นทุนการดำเนินงานให้คาดการณ์ได้ งานโยธาเบื้องต้นและการจัดแนวสายพานลำเลียงอย่างแม่นยำจะลดงานแก้ไขซ้ำระหว่างขั้นตอนการส่งมอบ และย่นระยะเวลาเริ่มต้นการผลิต
งบประมาณสำหรับโรงบดที่ออกแบบและวางแผนมาอย่างดีจะแสดงรายการค่าใช้จ่ายทั้งหมดก่อนที่เครื่องจักรเครื่องแรกจะถูกจัดส่ง แยกค่าใช้จ่ายลงทุน (CapEx) ออกจากค่าใช้จ่ายในการดำเนินงาน (OpEx) ประเมินราคาค่าใช้จ่ายที่มองไม่เห็น เช่น งานโยธาและงานระบบไฟฟ้าอย่างละเอียด เตรียมอะไหล่สึกหรอไว้ในสต๊อก และตรวจสอบความสมเหตุสมผลของแผนงานโดยเทียบกับผลการสำรวจพื้นที่จริง ผู้ซื้อที่ปฏิบัติตามหลักการจัดทำรายการค่าใช้จ่ายอย่างเคร่งครัดเช่นนี้จะหลีกเลี่ยงใบแจ้งหนี้ที่ไม่คาดคิด และรักษาความสามารถในการทำกำไรของสายการผลิตตั้งแต่วันแรกของการดำเนินงาน
คำถามที่พบบ่อย
คำถาม
ต้นทุนที่ซ่อนอยู่สำคัญใดบ้างที่ส่งผลต่องบประมาณของโรงบด
คำตอบ: ค่าใช้จ่ายที่ซ่อนอยู่ ได้แก่ ฐานรากลึกเพื่อควบคุมการสั่นสะเทือน ระบบจ่ายไฟแรงสูงและหม้อแปลงไฟฟ้า ทางเดินสายพานลำเลียง ทีมงานติดตั้งและตรวจสอบระบบ และชุดอะไหล่ชุดแรกสำหรับการสึกหรอ ระบบควบคุมฝุ่นและระบบควบคุมเสียงยังเพิ่มค่าใช้จ่ายเพิ่มเติมเพื่อให้สอดคล้องกับข้อกำหนดของ OSHA และมาตรฐานการปล่อยมลพิษ การสำรวจพื้นที่มักเปิดเผยว่าสภาพดินหรือหินในบริเวณนั้นมีความไม่เอื้ออำนวย ทำให้ค่าก่อสร้างงานโยธาเพิ่มสูงขึ้น การระบุราคาค่าใช้จ่ายแต่ละรายการเหล่านี้ไว้ล่วงหน้าจะช่วยป้องกันไม่ให้งบประมาณเกินวงเงิน ซึ่งมักเป็นเรื่องที่ผู้ซื้อรายใหม่จำนวนมากพบว่าไม่คาดคิดหลังจากที่ได้รับอุปกรณ์และเริ่มดำเนินการใช้งานจริง
คำถาม
เหตุใดจึงต้องแยกค่าใช้จ่ายลงทุนออกจากค่าใช้จ่ายในการดำเนินงานเมื่อกำหนดงบประมาณ
คำตอบ: ค่าใช้จ่ายลงทุน (Capex) ครอบคลุมสินทรัพย์ถาวร เช่น เครื่องบดหิน เครื่องแยกขนาด และโครงสร้างเหล็ก ซึ่งสนับสนุนการจัดหาเงินทุนสำหรับสินทรัพย์และการคิดค่าเสื่อมราคา ส่วนค่าใช้จ่ายในการดำเนินงาน (Opex) ครอบคลุมค่าไฟฟ้า ชิ้นส่วนที่สึกหรอ น้ำมันหล่อลื่น และค่าแรงงาน ซึ่งปรากฏในงบกำไรขาดทุน การแยกทั้งสองรายการออกจากกันช่วยให้เหมืองหินสามารถคำนวณต้นทุนจริงต่อตันของหินบดได้อย่างแม่นยำ และเปรียบเทียบทางเลือกการจัดหาเงินทุนได้อย่างมีประสิทธิภาพ โครงการหลายแห่งอาจดูมีราคาถูกเมื่อพิจารณาเฉพาะค่าอุปกรณ์ แต่กลับล้มเหลวจากต้นทุนการดำเนินงานที่สูง ดังนั้น ทั้งสองรายการจึงจำเป็นต้องวางแผนร่วมกันอย่างรอบด้าน เพื่อจัดทำงบประมาณที่โปร่งใสและสร้างผลตอบแทนจากการลงทุนที่มั่นคง
คำถาม
ความแข็งของหินส่งผลต่อค่าใช้จ่ายของโรงบดหินอย่างไร
คำตอบ: หินที่มีความแข็งสูงและมีปริมาณซิลิกาสูงจะเร่งการสึกหรอของแผ่นบุผนัง โรเตอร์ และแท่งกระทบ ส่งผลให้ต้องเปลี่ยนชิ้นส่วนสำรองบ่อยขึ้นและเกิดเวลาหยุดทำงานมากขึ้น นอกจากนี้ยังต้องใช้ฐานรากที่แข็งแรงกว่าและมอเตอร์ที่มีกำลังสูงกว่าในขั้นตอนการบดเบื้องต้น การสำรวจพื้นที่เพื่อวัดค่าความแข็งของวัสดุและขนาดของวัตถุดิบที่ป้อนเข้าเครื่อง จะช่วยป้องกันไม่ให้เลือกอุปกรณ์ที่มีขนาดเล็กเกินไป การเลือกอุปกรณ์ให้สอดคล้องกับสภาพหินจริงที่พบในพื้นที่ จะช่วยรักษาอัตราการผลิตไว้ได้ และหลีกเลี่ยงการปรับปรุงระบบแบบเสียค่าใช้จ่ายสูงหลังจากสายการผลิตติดตั้งเสร็จสมบูรณ์และเดินเครื่องเต็มกำลังแล้ว
คำถาม
มาตรฐานใดที่ใช้บังคับกับความปลอดภัยในงบประมาณของโรงโม่บด?
คำตอบ: งบประมาณควรรวมการปฏิบัติตามกฎระเบียบด้านความปลอดภัยของคนงานตาม OSHA ข้อกำหนดของ ANSI เกี่ยวกับการป้องกันเครื่องจักร และรหัส NFPA ว่าด้วยระบบไฟฟ้าและฝุ่นที่ติดไฟได้สำหรับระบบควบคุมฝุ่น การจัดการคุณภาพ ISO 9001 สนับสนุนการผลิตและการส่งมอบที่สม่ำเสมอ สถานที่ในยุโรปอาจต้องมีเครื่องหมาย EN หรือ CE การวางแผนมาตรการควบคุมเหล่านี้ตั้งแต่เนิ่นๆ จะช่วยหลีกเลี่ยงการปรับปรุงเพิ่มเติมภายหลังและการหยุดดำเนินการ ทำให้การผลิตหินบดเป็นไปตามกฎหมาย มีความปลอดภัย และสามารถดำเนินการผลิตต่อเนื่องได้ตั้งแต่วันแรกของการเริ่มต้นใช้งาน
คำถาม
การออกแบบแบบโมดูลาร์สามารถลดต้นทุนรวมของโรงโม่บดได้หรือไม่?
คำตอบ: การออกแบบโครงสร้างเหล็กแบบโมดูลาร์ใช้โครงร่างที่ผลิตไว้ล่วงหน้ามาประกอบกันในสถานที่จริง ซึ่งช่วยลดระยะเวลาและแรงงานในการติดตั้งเมื่อเทียบกับการก่อสร้างแบบดั้งเดิม โครงการหนึ่งที่มีการบันทึกไว้สามารถลดความพยายามในการติดตั้งลงได้ประมาณห้าสิบเปอร์เซ็นต์ และลดแรงงานลงสี่สิบเปอร์เซ็นต์ โดยใช้การประกอบแบบโมดูลาร์ในภาชนะขนส่ง สำหรับสถานที่ห่างไกลหรือสถานที่ที่ต้องเร่งดำเนินการ จะช่วยย่นระยะเวลาการนำระบบเข้าสู่การใช้งานจริง และปลดปล่อยเงินทุนหมุนเวียนให้พร้อมใช้งานได้เร็วขึ้น นอกจากนี้ การจัดวางแบบโมดูลาร์ยังทำให้การขยายกำลังการผลิตของโรงบดหินในอนาคตเป็นไปอย่างง่ายดาย โดยไม่จำเป็นต้องรื้อสร้างใหม่ทั้งหมด หรือหยุดการผลิตเป็นเวลานาน