
 EN
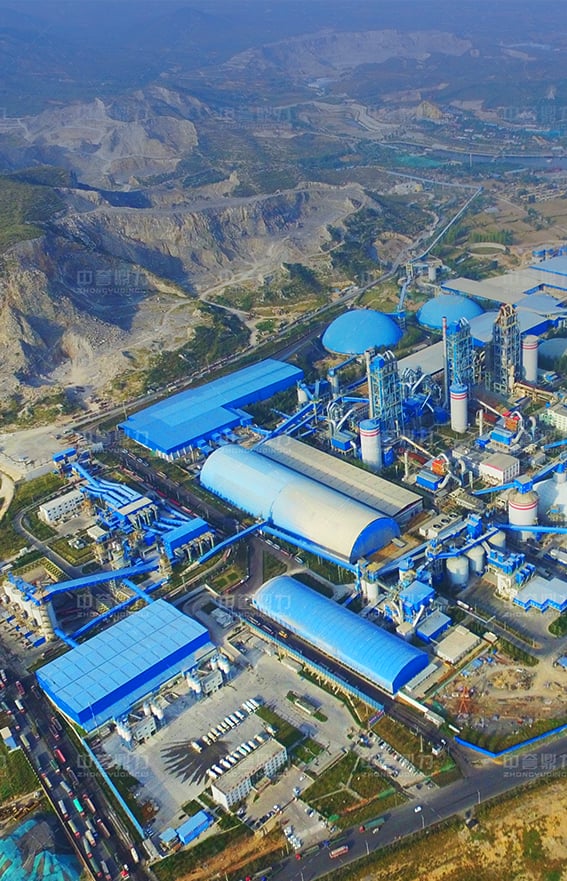
Budżet zakładu kruszarni rzadko zawodzi z powodu maszyn. Zawodzi, ponieważ zakupujący wyceniają wyłącznie sprzęt i zapominają o wszystkim, co go otacza. Płyty fundamentowe, zasilanie wysokonapięciowe, galerie transportowe, zespoły uruchomieniowe oraz pierwsza dostawa części zużywających się pojawiają się niespodzianką na końcowym fakturze. Ten przewodnik dzieli pełny budżet na pozycje szczegółowe, dzięki czemu zespoły zakupowe mogą planować z pewnością siebie, a nie na ślepo.
Rozdziel wydatki inwestycyjne od wydatków operacyjnych
Co należy do wydatków inwestycyjnych (CAPEX)
Wydatki inwestycyjne obejmują aktywa pozostające w bilansie: kruszarki, sita wibracyjne, zbiorniki do dozowania surowca, konstrukcje stalowe oraz kabiny sterownicze. Nowa elektrownia kruszarkowa traktuje kruszarki pierwotne i wtórne, żurawie wibracyjne oraz wieże sortujące jako inwestycję trwałego charakteru. Te elementy podlegają amortyzacji, finansowaniu oraz określają zdolność produkcyjną i docelowy rozmiar cząstek całej linii. Dostawa w trybie EPC łączy znaczną część tego sprzętu w jeden pakiet kapitalizowany, który łatwiej jest sfinansować.
Co należy do wydatków operacyjnych (opex)
Wydatki operacyjne obejmują wszystko, co zużywa linia w celu utrzymania ciągłości działania: energię elektryczną, olej napędowy dla załadunkowych maszyn samochodowych, płyty wyłożone, połączenia taśm transportujących, środki smarujące oraz koszty pracy. Wiele zakupców niedoszacowuje wydatków operacyjnych, ponieważ miesięcznie wydaje się to niewielka kwota; jednak w perspektywie pięcioletniej koszty eksploatacji często dorównują początkowym wydatkom inwestycyjnym. Budżetowanie obu tych pozycji zapobiega klasycznemu błędowi polegającemu na budowie taniej linii o nieosiągalnych kosztach eksploatacji.
Dlaczego podział ma znaczenie dla finansowania i planowania
Wierzyciele oraz wewnętrzni kontrolerzy postrzegają wydatki inwestycyjne (capex) i bieżące (opex) w różny sposób. Wydatki inwestycyjne wspierają finansowanie zabezpieczone aktywami; wydatki bieżące wpływają na rachunek zysków i strat oraz na koszt jednostkowy na tonę kruszywa. Ich oddzielenie pozwala operatorowi kopalni modelować rzeczywisty koszt na tonę oraz decydować, gdzie projekt modułowy lub bardziej zaawansowany układ napędowy przyniesie najszybszy zwrot inwestycji. Ujawnia to również ryzyko na wczesnym etapie dla elektrowni rozdrabniającej: linia, która wydaje się tania pod względem sprzętu, ale generuje wysokie zużycie energii elektrycznej i części zużywanych, może zapewnić słaby zwrot z inwestycji w całym okresie eksploatacji. Inflacja cen energii i wkładek ochronnych może zlikwidować cienką marżę, dlatego modelowanie wrażliwości opex chroni uzasadnienie finansowe.
Zidentyfikuj kluczowe pozycje wyposażenia
Rozdrabniacz pierwotny oraz żuraw wibracyjny
Główna stacja ustanawia tonację całego budżetu. Ciężki młot kruszący lub żuraw kruszący przetwarza napływające skały, podczas gdy wibracyjny dozownik ZGC kontroluje wielkość podawanej porcji i chroni komorę kruszenia przed przeobciążeniem. Wybór niewłaściwego stosunku redukcji na tym etapie wymusza drogie modernizacje w dalszej części linii produkcyjnej. Określenie mocy silnika na podstawie zmierzonej twardości materiału według skali Mohsa – a nie średnich wartości z katalogu – zapobiega niedoszacowaniu i przeobciążeniu etapu pierwotnego. Taka dyscyplina chroni całą instalację kruszarkową przed przewlekłymi przestojami i koniecznością częstych remontów.
Sito, taśmy transportowe i linia produkcyjna
Jednostki wtórne — młoty uderzeniowe, kruszarki stożkowe i wibracyjne sita 3YKQ — kształtują końcową gradację i wielkość odpadu. Często zapominane pozycje to taśmy transportowe, punkty przeładunkowe oraz stal galeriowa służące do przemieszczania materiału między stacjami. Linia produkcyjna do granitu o wydajności 250–300 t/h wymaga starannie dobranych taśm transportowych; zbyt wąskie taśmy tworzą wąskie gardła w całej instalacji i cicho ograniczają jej wydajność. Traktuj systemy transportu materiału jako sprzęt podstawowy, a nie jako dodatkową, drugorzędną kwestię.
Znajdź ukryte koszty, zanim zerwą budżet
Fundamenty, zasilanie elektryczne i uruchomienie
Elektrownia rozdrabniająca znajduje się na betonowej płycie, która musi pochłaniać wibracje i obciążenia dynamiczne. Słabe podłoże lub twarda skała wymagają głębszych fundamentów, a koszty związane z robotami ziemnymi rzadko są uwzględniane w ofercie sprzętu. Zasilanie wysokonapięciowe, transformatory oraz trasy kabli stanowią dodatkowe wydatki. Uruchomienie – wyrównanie, próby obciążeniowe i strojenie układów sterowania – wymaga zespołów specjalistycznych przez kilka dni. Roboty elektryczne muszą być zgodne ze standardem NFPA 70 w zakresie okablowania oraz NFPA 652 tam, gdzie występuje palny pył, natomiast osłony zgodne ze standardem ANSI chronią ruchome elementy. Pominięcie tych kroków prowadzi do konieczności późniejszej modernizacji i postoju.
Części zamienne, części zużywające się oraz kontrola pyłu
Części zużywające się — pręty uderzeniowe, płyty wyłożone, wirniki i materiały sitowe — ulegają erozji przy przetwarzaniu każdej tony surowca, a proces ten przebiega szybciej przy skałach o wysokiej zawartości krzemionki. Posiadanie początkowego zestawu części zamiennych zapobiega zatrzymaniu całej linii w wyniku awarii pojedynczego elementu. Systemy kontroli pyłu i kontroli hałasu spełniają wymagania OSHA oraz lokalne przepisy dotyczące emisji; ich pomijanie niesie za sobą ryzyko zamknięcia instalacji. Zaplanowany harmonogram konserwacji, śledzony za pośrednictwem inteligentnego systemu sterowania, umożliwia przewidywanie zużycia płyt wyłożonych jeszcze przed ich uszkodzeniem. Czas realizacji zamówienia na wirniki i materiały sitowe powinien być uwzględniony w budżecie na części zamienne, a nie traktowany jako zakup nagłej potrzeby. Rezerwa konserwacyjna powinna obejmować dwa cykle zużycia płyt wyłożonych i materiałów sitowych, a nie tylko pierwszą dostawę.
Przypadek z terenu oraz szczegółowy plan budżetowy
Przypadek linii do przetwarzania granitu: problem, rozwiązanie, rezultat
Eksploatacja granitu w Xichang napotkała na twardą skałę, która intensywnie niszczyła części zużycia i obciążała fundamenty. Wybranym rozwiązaniem była dwukomorowa kruszarka do twardej skały KPC1313 połączona z podajnikiem wibracyjnym ZGC1250 oraz sitami 3YKQ2470 w ramach dostawy EPC. Elektrownia kruszeniowa osiągnęła stabilną wydajność 250–300 t/h, a końcowe produkty zostały sklasyfikowane na frakcje: 26–31 mm, 16–26 mm, 13–16 mm, 5–13 mm oraz 1–5 mm. Lekcja dotycząca budżetowania była jasna — rzeczywiste koszty i okres zwrotu inwestycji określone zostały przez twardość skały na miejscu, mierzoną w skali Mohsa, a nie przez ogólną ofertę cenową.
Badania terenowe, analiza wykonalności i rezerwa awaryjna
Rozpocznij każdy budżet od przeglądu terenu i badania wykonalności, które dokumentują wielkość materiału do przetworzenia, twardość surowca oraz zawartość krzemionki. Wykorzystaj te dane do rzetelnego doboru urządzeń i robót cywilnych. Następnie załóż rezerwę awaryjną wynoszącą około dziesięciu procent na nieprzewidziane czynniki, takie jak wody gruntowe lub zmienność skał. Inteligentne systemy sterowania oraz ekologiczny układ kopalni obniżają zużycie energii i liczbę pracowników przypadającą na tonę materiału, co chroni budżet również po zakończeniu uruchamiania oraz zapewnia przewidywalne koszty eksploatacji. Wczesne prace cywilne i precyzyjne ustawienie taśmociągów ograniczają konieczność poprawek w trakcie uruchamiania i skracają okres wprowadzania zakładu do eksploatacji.
Profesjonalnie opracowany budżet zakładu drobiarek uwzględnia wszystkie koszty jeszcze przed wysyłką pierwszej maszyny. Oddziel inwestycje kapitałowe od kosztów eksploatacyjnych, określ cenę ukrytych robót cywilnych i instalacji elektrycznych, zapas części zamiennych narażonych na zużycie oraz zweryfikuj plan na podstawie rzeczywistego przeglądu terenu. Zamawiający, którzy stosują się do tej szczegółowej dyscypliny budżetowej, unikają niespodziewanych faktur i zapewniają rentowność linii produkcyjnej od pierwszego dnia jej działania.
Najczęściej zadawane pytania
Pytanie
Jakie główne ukryte koszty wpływają na budżet zakładu drobiarek?
Odpowiedź: Ukryte koszty obejmują głębokie fundamenty zapobiegające wibracjom, zasilanie wysokonapięciowe i transformatory, galerie transportera taśmowego, zespoły uruchomieniowe oraz pierwszą dostawę zużywających się części. Systemy kontroli pyłu i hałasu zwiększają dodatkowo koszty, aby spełnić wymagania OSHA i norm emisji. Badania terenowe często ujawniają warunki gruntu lub skały, które podnoszą koszty robót cywilnych. Wcześniejsze uwzględnienie tych pozycji w ofercie zapobiega przekroczeniom budżetu, które zaskakują większość nowych zakupujących po dostarczeniu i uruchomieniu sprzętu.
Pytanie
Dlaczego należy oddzielić wydatki inwestycyjne od wydatków operacyjnych przy tworzeniu budżetu?
Odpowiedź: Kapitałowe wydatki inwestycyjne (Capex) obejmują środki trwałe, takie jak kruszarki, sita i konstrukcje stalowe, które wspierają finansowanie środków trwałych oraz amortyzację. Bieżące wydatki operacyjne (Opex) obejmują energię elektryczną, zużywane części, smary i koszty pracy, które wpływają na rachunek zysków i strat. Oddzielenie tych pozycji pozwala kopalni kamiennej modelować rzeczywisty koszt produkcji jednej tony żwiru oraz porównywać opcje finansowania. Wiele projektów wydaje się tanich pod względem wyposażenia, ale kończy się niepowodzeniem z powodu wysokich kosztów eksploatacji – dlatego obie kategorie wydatków należy planować łącznie, aby uzyskać rzetelny budżet i uzasadnioną stopę zwrotu z inwestycji.
Pytanie
W jaki sposób twardość skały wpływa na wydatki związane z zakładem kruszeniowym?
Odpowiedź: Twardsze skały o wysokiej zawartości krzemionki przyspieszają zużycie płyt wyłożeniowych, wirników i prętów uderzeniowych, zwiększając zużycie części zamiennych oraz czas postoju. Wymagają także mocniejszych fundamentów i silniejszych silników na etapie kruszenia pierwotnego. Badania terenowe określające twardość materiału i wielkość jego ziarnistości zapobiegają niedoszacowaniu wymagań. Dostosowanie sprzętu do rzeczywistych warunków skałowych chroni wydajność i pozwala uniknąć kosztownych modernizacji po już uruchomieniu linii produkcyjnej i rozpoczęciu pełnej eksploatacji.
Pytanie
Jakie normy mają zastosowanie do bezpieczeństwa w budżecie elektrowni zgniatającej?
Odpowiedź: Budżety powinny obejmować zgodność z przepisami OSHA dotyczącymi bezpieczeństwa pracowników, wymaganiami ANSI dotyczącymi osłon maszyn oraz kodami NFPA dotyczącymi instalacji elektrycznych i pyłów palnych w systemach kontroli pyłu. Zarządzanie jakością zgodnie z normą ISO 9001 wspiera spójne produkcję i wprowadzanie do eksploatacji. Obiekty w Europie mogą wymagać oznakowania zgodności EN lub CE. Wczesne planowanie tych środków zapobiegawczych pozwala uniknąć późniejszych modyfikacji i postoju, zapewniając prawidłową, bezpieczną i nieprzerwaną produkcyjność zakładu od pierwszego dnia uruchomienia.
Pytanie
Czy projekt modułowy może obniżyć całkowity koszt elektrowni zgniatającej?
Odpowiedź: Modułowe konstrukcje stalowe wykorzystują prefabrykowane ramy montowane na miejscu, co skraca czas instalacji i zmniejsza zapotrzebowanie na siłę roboczą w porównaniu z tradycyjnymi metodami budowy. W jednym udokumentowanym projekcie osiągnięto około pięćdziesięcioprocentowe obniżenie nakładu pracy instalacyjnej oraz czterdziesięcioprocentowe zmniejszenie zapotrzebowania na siłę roboczą dzięki zastosowaniu modułowej, kontenerowej metody montażu. Dla odległych lub szybkich wdrożeń ta metoda skraca okres wprowadzania zakładu do eksploatacji i zwalnia kapitał roboczy. Ponadto modułowa układanka ułatwia przyszłą rozbudowę zakładu zgniatania bez konieczności pełnej przebudowy lub długotrwałych postojów.