
 EN
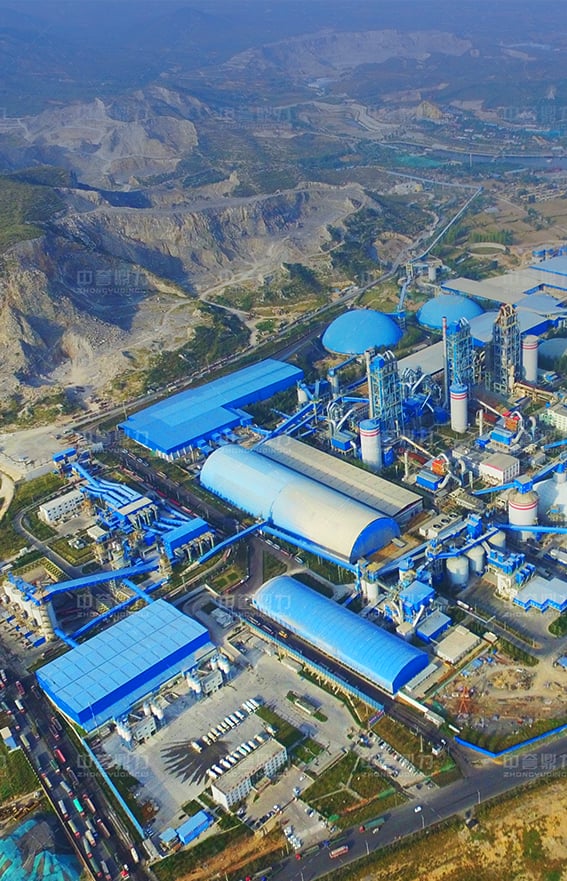
نادراً ما تفشل ميزانية محطة التكسير بسبب الآلات نفسها، بل تفشل لأن المشترين يقدّرون تكلفة المعدات فقط ويتجاهلون كل ما يحيط بها. فبُنى الأساسات، وتوريد التيار الكهربائي عالي الجهد، والممرات الناقلة، وفرق التشغيل الأولي، وأول شحنة من قطع الغيار البايدة تظهر جميعها كمفاجآت على الفاتورة النهائية. ويقسّم هذا الدليل الميزانية الكاملة إلى بنود مفصلة لتمكين فرق المشتريات من التخطيط بثقةٍ بدل الاعتماد على الأمل.
فرّق بين النفقات الرأسمالية والنفقات التشغيلية
ما الذي يُصنَّف ضمن النفقات الرأسمالية (CAPEX)
تشمل النفقات الرأسمالية الأصول التي تبقى في قائمة الميزانية العمومية: الكسارات، والشاشات الاهتزازية، وحاويات التغذية، والهياكل الفولاذية، وكبائن التحكم. ويعتبر مصنع الكسارة الجديد الذي يعالج الكسارات الأولية والثانوية، والمغذي الاهتزازي، وأبراج الغربلة استثمارًا ثابتًا. وتتعرض هذه العناصر للإهلاك، وتمول عبر قروض، وتحدد الطاقة الإنتاجية الحجم المستهدف لحجم الجسيمات للخط بأكمله. وتشمل حزمة التسليم وفق نموذج التصميم-الشراء-الإنشاء (EPC) جزءًا كبيرًا من هذا المعدات في حزمة واحدة رأسمالية، مما يسهل تمويلها.
ما الذي يندرج تحت النفقات التشغيلية (opex)
تشمل النفقات التشغيلية كل ما يستهلكه الخط للحفاظ على تشغيله: الكهرباء، والديزل الخاص باللودرات، والألواح الواقية، ووصلات سيور النقل، والمواد التشحيمية، والعمالة. ويقلل العديد من المشترين من تقدير النفقات التشغيلية لأنها تبدو صغيرة شهريًّا، رغم أن التكلفة التشغيلية خلال أفق خمس سنوات غالبًا ما تُنافس المبلغ الأصلي للنفقات الرأسمالية. ويتجنَّب إعداد ميزانيتين منفصلتين — لإحداهما النفقات الرأسمالية والأخرى التشغيلية — الفخ الكلاسيكي المتمثل في بناء منخفض التكلفة لكن تكاليف تشغيله غير قابلة للتحمل.
لماذا يهم هذا التمييز في التمويل والتخطيط
يُفسِّر المُقرضون ومراقبو الإدارة الداخلية النفقات الرأسمالية (Capex) والنفقات التشغيلية (Opex) بشكلٍ مختلف. فتُستخدم النفقات الرأسمالية في تمويل مدعوم بالأصول، بينما تظهر النفقات التشغيلية في قائمة الدخل وال расходات (P&L) وتؤثر في التكلفة الوحدية لكل طن من المواد المسحوقة. ويساعد فصل هذين النوعين من النفقات مديرَ محجرٍ على نمذجة التكلفة الفعلية لكل طن، واتخاذ قرارٍ بشأن الموقع الذي تحقِّق فيه التصاميم الوحدية أو أنظمة القيادة الذكية أسرع عائدٍ استثماري. كما يكشف ذلك مبكرًا عن المخاطر المرتبطة بمصنع الكسارات: فقد يبدو خطٌ ما رخيصًا من حيث تكلفة المعدات، لكنه يحمل عبئًا كبيرًا من استهلاك الكهرباء وتكاليف قطع الغيار التالفة، ما يؤدي إلى عائد استثماري ضعيف طوال عمره التشغيلي. ويمكن للتضخم في تكاليف الطاقة والبطانات أن يمحو هامش الربح الضيق، لذا فإن نمذجة حساسية النفقات التشغيلية تحمي حالة التمويل.
رسم خريطة بنود المعدات الأساسية
التكسير الأولي والمغذّي الاهتزازي
تحدد المحطة الأساسية النغمة لجميع الميزانية. وتتولى كاسرة مطرقة ثقيلة أو كاسرة فكية معالجة الصخور الداخلة، بينما يُنظِّم مغذي اهتزازي من طراز ZGC حجم التغذية ويحمي غرفة التكسير من الإحمال الزائدة. واختيار نسبة التقليل الخاطئة هنا يُجبر على إجراء ترقيات مكلفة في المراحل اللاحقة. وتحديد قدرة المحرك وفقًا لصلادة المادة المقاسة على مقياس موهس، وليس وفق المتوسطات المذكورة في الكتالوجات، يجنب حدوث نقص في قدرة المرحلة الأساسية أو إحمالها الزائد. وهذه الانضباطية تحفظ محطة التكسير بأكملها من توقفات التشغيل المزمنة وإعادة البناء المتكررة.
الغربلة، وأحزمة النقل، وخط الإنتاج
الوحدات الثانوية — كسارات التصادم، والكسارات المخروطية، وشاشات الاهتزاز من نوع 3YKQ — تُحدِّد التدرّج النهائي وحجم الخرج. البنود التي يُهمَلُ الانتباه إليها غالبًا هي سيور النقل ونقاط التحويل والهياكل الفولاذية للممرات التي تنقل المادة بين المحطات. وتتطلّب خط إنتاج الجرانيت بسعة ٢٥٠–٣٠٠ طن/ساعة سيور نقل مُصمَّمة بدقة؛ إذ إنَّ استخدام سيور أصغر من الحجم المطلوب يُسبِّب ازدحامًا في كامل المصنع ويُقلِّل الإنتاجية بصمت. وعليك أن تتعامل مع أنظمة مناولة المواد باعتبارها معدات أساسية، وليس كعنصر ثانوي.
اكتشف التكاليف الخفية قبل أن تُهدِّد الميزانية
الأساس، وإمداد الطاقة، والتشغيل التجريبي
تقع محطة التكسير على خرسانة يجب أن تمتص الاهتزاز والأحمال الديناميكية. وتتطلب التربة الضعيفة أو الصخور الصلبة أساسات أعمق، وهذه التكلفة المدنية نادرًا ما تُدرج في عرض أسعار المعدات. كما تضيف إمدادات الطاقة عالية الجهد والمحولات وتمديدات الكابلات تكاليف إضافية. أما التشغيل الأولي — مثل محاذاة المعدات وتجارب التحميل وضبط أنظمة التحكم — فيتطلب فرق عمل متخصصة لعدة أيام. ويجب أن تتوافق الأعمال الكهربائية مع معيار NFPA 70 في تركيب الأسلاك ومع معيار NFPA 652 في المناطق التي يحتمل وجود غبار قابل للاشتعال، بينما توفر الحواجز القياسية ANSI حماية للأجزاء المتحركة. وإهمال هذه المتطلبات يؤدي إلى عمليات تعديل لاحقة وإيقاف تشغيل غير مخطط لها.
قطع الغيار وأجزاء التآكل والتحكم في الغبار
أجزاء التآكل — مثل قضبان النفخ، والألواح الواقية، والدوارات، ووسائط الشاشات — تتآكل مع كل طن يتم معالجته، وبسرعة أكبر عند معالجة الصخور ذات محتوى السيليكا المرتفع. ويمنع امتلاك مجموعة أولية من قطع الغيار الاحتياطية توقف خط الإنتاج بسبب فشل عنصر واحد فقط. وتُلبّي أنظمة التحكم في الغبار والضوضاء متطلبات إدارة السلامة والصحة المهنية (OSHA) واللوائح المحلية الخاصة بالانبعاثات؛ وإهمال هذه الأنظمة يعرّض المنشأة لخطر الإغلاق. ويخطّط جدول الصيانة المُخطَّط مسبقًا، الذي يُتتبع عبر نظام التحكم الذكي، لتآكل الألواح الواقية قبل حدوث الفشل الفعلي. ويجب أن تشمل ميزانية قطع الغيار وقت التوريد المطلوب لاستبدال الدوارات ووسائط الشاشات، وليس شراؤها كحالات طارئة. كما يجب أن يغطي احتياطي الصيانة دورة تآكل كاملتين للألواح الواقية ووسائط الشاشات، وليس فقط الشحنة الأولى.
حالة ميدانية وخطة ميزانية تفصيلية خطوة بخطوة
حالة خط معالجة الجرانيت: المشكلة، الحل، النتيجة
واجهت عملية استخراج الجرانيت في شيتشانغ صخورًا صلبة جدًّا تسبَّبت في تآكل أجزاء التآكل بسرعة وضغطت على الأسس. وقد تم اختيار حلٍّ يضمُّ كاسِرَ صخورٍ صلبة من طراز KPC1313 ذي الغرفة المزدوجة، ومغذِّي اهتزازي من طراز ZGC1250، وغربالين من طراز 3YKQ2470، ضمن منظومة تسليم مفتاح (EPC). ووصلت محطة الكسارة إلى إنتاجٍ مستقرٍ يتراوح بين ٢٥٠ و٣٠٠ طنًّا في الساعة، مع منتجات نهائية مصنَّفة حسب الأحجام التالية: ٢٦–٣١ مم، و١٦–٢٦ مم، و١٣–١٦ مم، و٥–١٣ مم، و١–٥ مم. وكان الدرس المستفاد من التخطيط المالي واضحًا جدًّا: إن صلادة الصخور في الموقع، المقاسة وفق مقياس موهس، وليس الاقتباس العام، هي التي حددت التكلفة الفعلية والفترة الزمنية اللازمة لاسترداد الاستثمار.
مسح الموقع، ودراسة الجدوى، والاحتياطي الطارئ
ابدأ كل ميزانية بإجراء مسح ميداني ودراسة جدوى تسجّل حجم التغذية، وصلادة المادة، ومحتوى السيليكا. واستخدم البيانات لتحديد أحجام المعدات والأعمال المدنية بدقة. ثم خصّص احتياطيًا طارئًا يبلغ نحو عشرة في المئة للعوامل غير المعروفة مثل المياه الجوفية أو تباين الصخور. وتقلّل أنظمة التحكم الذكية وتخطيط المنجم الأخضر من العمالة والطاقة لكل طن، ما يحمي الميزانية بعد انتهاء التشغيل التجريبي ويضمن قابلية التنبؤ بتكلفة التشغيل. كما تقلل الأعمال المدنية المبكرة ومحاذاة الناقلات من الحاجة لإعادة العمل أثناء التشغيل التجريبي وتُقصر فترة بدء التشغيل.
تظهر ميزانية محطة الكسارات المُنشأة جيدًا جميع التكاليف قبل شحن أول جهاز. وافصل بين النفقات الرأسمالية وتكاليف التشغيل، واحسب أسعار الأعمال المدنية والكهربائية الخفية بدقة، وامنح مخزونًا لأجزاء التآكل، وتحقق من صحة الخطة مقابل مسح ميداني فعلي. ويتجنب المشترون الذين يتبعون هذه الانضباطية في تفصيل البنود الفواتير المفاجئة ويحافظون على ربحية خط الإنتاج منذ اليوم الأول.
الأسئلة المتكررة
سؤال
ما أبرز التكاليف الخفية التي تؤثر في ميزانية محطة الكسارات؟
الإجابة: التكاليف المخفية تشمل الأساسات العميقة لامتصاص الاهتزاز، وتوريد الطاقة عالي الجهد والمحولات، والممرات الناقلة، وفرق التشغيل الأولية، والشحنة الأولى من قطع الغيار التي تتآكل بسرعة. كما تُضاف أنظمة مكافحة الغبار والضوضاء لتلبية متطلبات إدارة السلامة والصحة المهنية (OSHA) وقواعد الانبعاثات. وغالبًا ما تكشف عمليات المسح الميداني عن ظروف تربة أو صخور تتطلب أعمال بنية تحتية إضافية. ويؤدي تحديد أسعار هذه البنود مسبقًا إلى منع تجاوز الميزانية، وهي مشكلة تفاجئ معظم المشترين الجدد بعد تسليم المعدات وبدء التشغيل.
سؤال
لماذا نفصل بين النفقات الرأسمالية والنفقات التشغيلية عند إعداد الميزانية؟
الإجابة: تشمل النفقات الرأسمالية (Capex) الأصول الثابتة مثل الكسارات والشاشات والهياكل الفولاذية التي تدعم تمويل الأصول والاستهلاك. أما النفقات التشغيلية (Opex) فتشمل الكهرباء وقطع الغيار التالفة والمواد التشحيمية والعمالة، والتي تظهر في قائمة الدخل وال расходات. وفصل هذين النوعين من النفقات يمكّن محجرًا من نمذجة التكلفة الحقيقية لكل طن من الركام ومقارنة خيارات التمويل. فكثيرٌ من المشاريع تبدو رخيصة من حيث المعدات، لكنها تفشل بسبب تكاليف التشغيل المرتفعة؛ ولذلك يجب تخطيط كلا البندَين معًا لوضع ميزانية صادقة وتحقيق عائد استثمار سليم.
سؤال
كيف تؤثر صلادة الصخور على الإنفاق في محطة التكسير؟
الإجابة: تزيد الصلادة العالية للصخور والمحتوى العالي من السيليكا من معدل التآكل في صفائح البطانة والدوارات وقضبان الضرب، ما يرفع استهلاك قطع الغيار ويزيد أوقات التوقف عن التشغيل. كما تتطلب هذه الظروف أساسات أقوى ومحركات ذات قدرة أعلى في المرحلة الأولية. ويمنع إجراء مسح ميداني لموقع العمل لقياس درجة صلادة المادة وحجم التغذية حدوث حالة التصغير غير الكافي للمعدات. وتوافق المعدات مع ظروف الصخور الفعلية يحمي الإنتاجية ويتجنب عمليات الترقية المكلفة بعد تركيب خط الإنتاج بالفعل وتشغيله عند الطاقة القصوى.
سؤال
أي المعايير تنطبق على السلامة في ميزانية محطة التكسير؟
الإجابة: يجب أن تتضمن الميزانيات الامتثال لقواعد السلامة العمالية الصادرة عن إدارة السلامة والصحة المهنية (OSHA)، ومتطلبات الحماية الآلية وفق معيار المعهد الأمريكي الوطني للمعايير (ANSI)، ورموز الجمعية الوطنية للحماية من الحرائق (NFPA) المتعلقة بالكهرباء والغبار القابل للاشتعال لأنظمة التحكم في الغبار. كما يدعم نظام إدارة الجودة ISO 9001 التصنيع والتشغيل المنتظمَيْن. أما المواقع الأوروبية فقد تتطلب علامات المعايير الأوروبية (EN) أو علامة التوافق الأوروبي (CE). ويؤدي التخطيط المبكر لهذه الضوابط إلى تجنّب التعديلات اللاحقة والإيقافات المؤقتة، مما يضمن شرعية تشغيل محطة تجهيز الركام، وسلامته، واستمرارية إنتاجه منذ اليوم الأول لبدء التشغيل.
سؤال
هل يمكن أن يقلل التصميم الوحدوي من التكلفة الإجمالية لمحطة التكسير؟
الإجابة: تستخدم التصاميم الوحدوية ذات الهيكل الصلبي إطارات مُصنَّعة مسبقًا وتُجمَع في الموقع، ما يقلل وقت التركيب والجهد اليدوي مقارنةً بالطرق التقليدية. وحقَّق مشروعٌ موثَّق انخفاضًا نسبته خمسون في المئة تقريبًا في جهد التركيب وانخفاضًا نسبته أربعون في المئة في الجهد اليدوي باستخدام التجميع الوحدوي القائم على الحاويات. وللمواقع النائية أو تلك التي تتطلب تنفيذًا سريعًا، يؤدي هذا إلى تضييق فترة التشغيل الأولي وإطلاق رأس المال العامل. كما أن التخطيط الوحدوي يبسِّط عملية توسيع محطة الكسارة مستقبلًا دون الحاجة إلى إعادة بنائها بالكامل أو إيقاف التشغيل لفترات طويلة.