
 EN
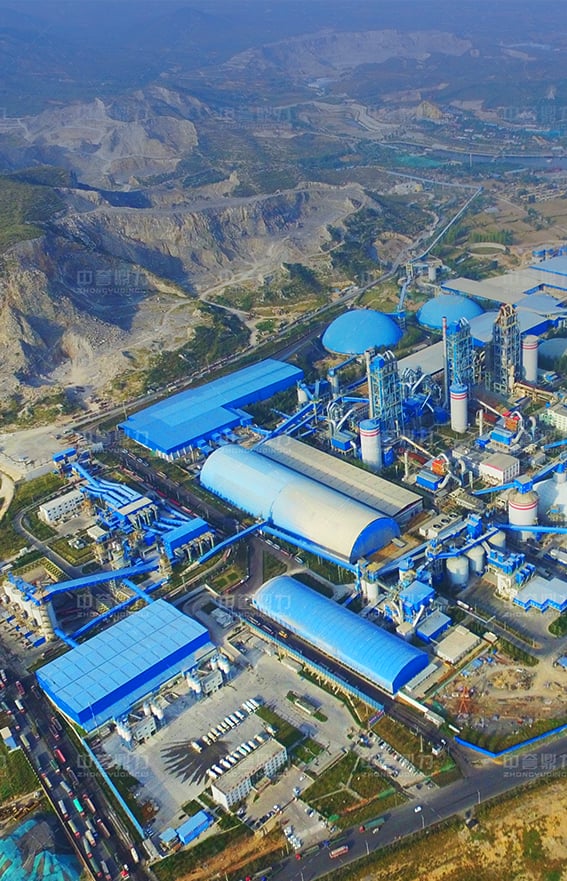
Un budget d’usine de concassage échoue rarement à cause des machines elles-mêmes. Il échoue plutôt parce que les acheteurs estiment le coût des équipements tout en oubliant systématiquement tous les éléments qui les entourent. Les dalles de fondation, l’alimentation électrique haute tension, les galeries de convoyeurs, les équipes de mise en service et la première livraison de pièces d’usure apparaissent souvent comme des surprises sur la facture finale. Ce guide décompose intégralement le budget en postes détaillés afin que les équipes achats puissent planifier avec confiance, et non plus par simple espoir.
Distinguer les investissements initiaux des frais d’exploitation
Ce qui relève des investissements initiaux (CAPEX)
Les dépenses en capital couvrent les actifs qui restent inscrits au bilan : les concasseurs, les tamis vibrants, les trémies d’alimentation, les structures en acier et les cabines de commande. Une nouvelle usine de concassage considère les concasseurs primaires et secondaires, l’alimentateur vibrant et les tours de criblage comme des investissements fixes. Ces éléments sont amortissables, financés et déterminent la capacité de production ainsi que la granulométrie cible de l’ensemble de la ligne. La livraison clé en main (EPC) regroupe une grande partie de ce matériel dans un seul lot capitalisé, plus facile à financer.
Ce qui relève des dépenses d’exploitation (opex)
Les dépenses d’exploitation couvrent tout ce que la ligne consomme pour fonctionner. L’électricité, le gazole pour les chargeuses, les plaques de revêtement, les raccords des convoyeurs à bande, les lubrifiants et la main-d’œuvre entrent dans cette catégorie. De nombreux acheteurs sous-estiment les opex, car ils paraissent faibles chaque mois ; or, sur un horizon de cinq ans, le coût d’exploitation égale souvent la dépense initiale en capital. Budgéter les deux postes évite le piège classique d’une installation peu coûteuse à construire mais trop chère à exploiter.
Pourquoi la distinction entre investissements et coûts d’exploitation est cruciale pour le financement et la planification
Les prêteurs et les contrôleurs internes analysent les dépenses en capital (capex) et les coûts d’exploitation (opex) de façon différente. Les capex permettent un financement garanti par des actifs ; les opex sont inscrits au compte de résultat et influencent le coût unitaire par tonne d’agrégats. Leur séparation permet à l’exploitant d’une carrière de modéliser précisément le coût par tonne et de déterminer où un design modulaire ou un entraînement plus performant offre le retour sur investissement le plus rapide. Elle révèle aussi précocement les risques liés à l’usine de concassage : une ligne qui semble peu coûteuse en équipements, mais qui consomme beaucoup d’électricité et nécessite de fréquentes pièces d’usure, peut générer un faible retour sur investissement sur toute sa durée de vie. L’inflation énergétique et celle des garnitures peut annuler une marge étroite ; ainsi, modéliser la sensibilité des opex renforce la solidité du dossier de financement.
Cartographier les postes principaux d’équipements
Concassage primaire et alimentateur vibrant
La station primaire détermine la performance globale du budget. Un broyeur à marteaux lourds ou un broyeur à mâchoires traite les roches entrantes, tandis qu’un alimentateur vibrant ZGC régule la taille des matériaux introduits et protège la chambre de broyage contre les surcharges. Choisir un rapport de réduction inadapté à ce stade oblige à effectuer des mises à niveau coûteuses en aval. Spécifier la puissance du moteur en fonction de la dureté mesurée du matériau sur l’échelle de Mohs — et non pas selon les valeurs moyennes indiquées dans les catalogues — évite un équipement primaire sous-dimensionné et surchargé. Cette rigueur préserve l’ensemble de l’installation de broyage contre les arrêts prolongés récurrents et les reconstructions fréquentes.
Tamisage, convoyeurs et chaîne de production
Les unités secondaires — les concasseurs à percussion, les concasseurs à cône et les tamis vibrants 3YKQ — déterminent la granulométrie finale et la taille de décharge. Les éléments souvent négligés sont les convoyeurs, les points de transfert et l’acier de galerie qui acheminent le matériau entre les postes. Une ligne de production de granit de 250 à 300 TPH nécessite des convoyeurs soigneusement dimensionnés ; des convoyeurs sous-dimensionnés créent un goulot d’étranglement pour l’ensemble de l’usine et réduisent discrètement le débit. Considérez la manutention des matériaux comme un équipement essentiel, et non comme une simple option accessoire.
Repérez les coûts cachés avant qu’ils ne compromettent le budget
Fondations, alimentation électrique et mise en service
Une usine de concassage repose sur une dalle en béton devant absorber les vibrations et les charges dynamiques. Une mauvaise qualité du sol ou la présence de roche dure exigent des fondations plus profondes, dont le coût génie civil n’est généralement pas inclus dans le devis de l’équipement. L’alimentation électrique haute tension, les transformateurs et les chemins de câbles ajoutent encore des coûts. La mise en service — alignement, essais en charge et réglage des commandes — nécessite des équipes spécialisées pendant plusieurs jours. Les travaux électriques doivent respecter la norme NFPA 70 pour les installations électriques et la norme NFPA 652 là où des poussières combustibles sont présentes, tandis que les dispositifs de protection conformes à la norme ANSI protègent les parties mobiles. Négliger ces exigences entraîne des travaux de rétrofit et des arrêts imprévus.
Pièces de rechange, pièces d’usure et maîtrise des poussières
Les pièces d’usure—barres de soufflage, plaques de revêtement, rotors et supports de tamis—s’usent à chaque tonne traitée, plus rapidement sur les roches riches en silice. Le stockage d’un kit initial de pièces de rechange évite qu’un seul composant défectueux n’arrête la chaîne de production. Les systèmes de maîtrise des poussières et du bruit répondent aux exigences de l’OSHA et des réglementations locales en matière d’émissions ; leur omission risque d’entraîner des arrêts forcés. Un calendrier de maintenance planifiée, suivi via le système de commande intelligent, permet de prévoir l’usure des plaques de revêtement avant toute défaillance. Le délai de livraison des rotors et des supports de tamis doit être inclus dans le budget alloué aux pièces de rechange, et non traité comme un achat d’urgence. Une réserve d’entretien doit couvrir deux cycles d’usure complets des plaques de revêtement et des supports de tamis, et non seulement la première livraison.
Une étude de cas sur le terrain et un plan budgétaire étape par étape
Cas d’une ligne de granit : problème, solution, résultat
Une exploitation de granit à Xichang a dû faire face à des roches très dures qui endommageaient les pièces d’usure et sollicitaient fortement les fondations. La solution retenue associait un concasseur à roche dure à deux chambres KPC1313, un alimentateur vibrant ZGC1250 et des cribles 3YKQ2470, livrés dans le cadre d’un contrat EPC. L’installation de concassage a atteint une capacité stable de 250 à 300 TPH, avec des produits finaux calibrés en fractions de 26–31, 16–26, 13–16, 5–13 et 1–5 mm. La leçon budgétaire était claire : la dureté spécifique des roches sur site, mesurée selon l’échelle de Mohs, et non un devis générique, déterminait la dépense réelle ainsi que la période d’amortissement.
Enquête sur site, étude de faisabilité et réserve pour imprévus
Commencez chaque budget par une étude de site et une étude de faisabilité qui recensent la taille des matériaux à traiter, leur dureté et leur teneur en silice. Utilisez ces données pour dimensionner honnêtement les équipements et les ouvrages civils. Prévoyez ensuite une réserve de contingence d’environ dix pour cent afin de couvrir des imprévus tels que la nappe phréatique ou la variabilité des roches. Des systèmes de commande intelligents et une conception écologique de la mine réduisent la main-d’œuvre et la consommation énergétique par tonne, protégeant ainsi le budget bien après la fin de la mise en service et maintenant les coûts d’exploitation prévisibles. Une réalisation anticipée des ouvrages civils et un alignement précis des convoyeurs limitent les travaux de reprise pendant la phase de mise en service et raccourcissent la période de démarrage.
Un budget rigoureusement établi pour une installation de concassage détaille tous les coûts avant l’expédition de la première machine. Distinguez clairement les dépenses en capital des coûts d’exploitation, chiffrer précisément les ouvrages civils et les installations électriques souvent sous-estimés, constituez un stock de pièces d’usure et validez le plan à l’aide d’une étude de site réelle. Les acheteurs qui appliquent cette discipline ligne par ligne évitent les factures inattendues et garantissent la rentabilité de la chaîne de production dès le premier jour.
Questions fréquemment posées
Question
Quels sont les principaux coûts cachés qui affectent le budget d’une installation de concassage ?
Réponse : Les coûts cachés comprennent les fondations profondes destinées à limiter les vibrations, l’alimentation électrique haute tension et les transformateurs, les galeries de convoyeurs, les équipes de mise en service, ainsi que la première expédition des pièces d’usure. Des systèmes de maîtrise des poussières et du bruit s’ajoutent pour respecter les normes OSHA et les réglementations sur les émissions. Les études de site révèlent souvent des conditions de sol ou de roche qui augmentent les coûts des travaux civils. Chiffrer dès le départ ces postes évite les dépassements budgétaires qui surprennent bon nombre d’acheteurs novices après la livraison et la mise en service des équipements.
Question
Pourquoi distinguer les dépenses en capital des dépenses d’exploitation lors de l’élaboration du budget ?
Réponse : Les dépenses en capital (Capex) couvrent les immobilisations telles que les concasseurs, les cribles et les structures métalliques, qui soutiennent le financement des actifs et leur amortissement. Les dépenses d’exploitation (Opex) couvrent l’électricité, les pièces d’usure, les lubrifiants et la main-d’œuvre, qui sont comptabilisées dans le compte de résultat. Leur séparation permet à une carrière de modéliser le coût réel par tonne d’agrégats et de comparer les options de financement. De nombreux projets semblent peu coûteux au niveau des équipements, mais échouent en raison des coûts d’exploitation ; aussi, les deux postes doivent-ils être planifiés conjointement pour établir un budget réaliste et garantir un rendement sur investissement solide.
Question
Comment la dureté de la roche influence-t-elle les dépenses liées à l’installation de concassage ?
Réponse : Une roche plus dure, particulièrement riche en silice, accélère l’usure des plaques de revêtement, des rotors et des barres de frappe, augmentant ainsi la consommation de pièces de rechange et les temps d’arrêt. Elle exige également des fondations plus robustes et une puissance moteur supérieure au stade primaire. Une étude de site mesurant la dureté du matériau et la granulométrie d’alimentation permet d’éviter toute sous-dimensionnement. Adapter les équipements aux conditions réelles de la roche protège le débit et évite des mises à niveau coûteuses une fois la chaîne de production installée et fonctionnant à pleine charge.
Question
Quelles normes s’appliquent à la sécurité dans le budget d’une usine de concassage ?
Réponse : Les budgets doivent inclure la conformité aux règles de sécurité des travailleurs de l’OSHA, aux exigences de protection des machines de l’ANSI et aux codes électriques et anti-poussières combustibles de la NFPA pour les systèmes de contrôle des poussières. La gestion de la qualité ISO 9001 soutient une fabrication et une mise en service cohérentes. Les sites européens peuvent nécessiter le marquage EN ou CE. Prévoir ces mesures de contrôle dès la phase de planification évite les adaptations ultérieures et les arrêts, garantissant ainsi que l’exploitation des granulats soit légale, sûre et continuellement productive dès le premier jour de démarrage.
Question
Une conception modulaire peut-elle réduire le coût total d’une usine de concassage ?
Réponse : Les conceptions modulaires à structure en acier utilisent des cadres préfabriqués assemblés sur site, réduisant ainsi le temps d’installation et la main-d’œuvre par rapport aux constructions traditionnelles. Un projet documenté a permis de diminuer d’environ cinquante pour cent l’effort d’installation et de quarante pour cent la main-d’œuvre grâce à un assemblage modulaire en conteneurs. Pour les sites éloignés ou nécessitant une mise en service accélérée, cela raccourcit la période de mise en service et libère du capital de travail. L’agencement modulaire simplifie également l’extension future de l’usine de concassage sans reconstruction complète ni arrêts prolongés.